Dekan FEB Unusia Pimpin Kolaborasi Internasional Terbitkan Riset Akuntansi Ekologi Syariah di Jurnal Q1 JURIS
Humas Unusia
Content Writer
Jakarta — Prestasi membanggakan kembali diukir oleh civitas akademika Universitas Nahdlatul Ulama Indonesia (Unusia). Dekan Fakultas Ekonomika dan Bisnis (FEB) Unusia, Dr. Muhammad Aras Prabowo, bersama tim peneliti lintas perguruan tinggi nasional dan internasional berhasil menerbitkan artikel ilmiah bereputasi tinggi di jurnal terindeks Scopus Q1.
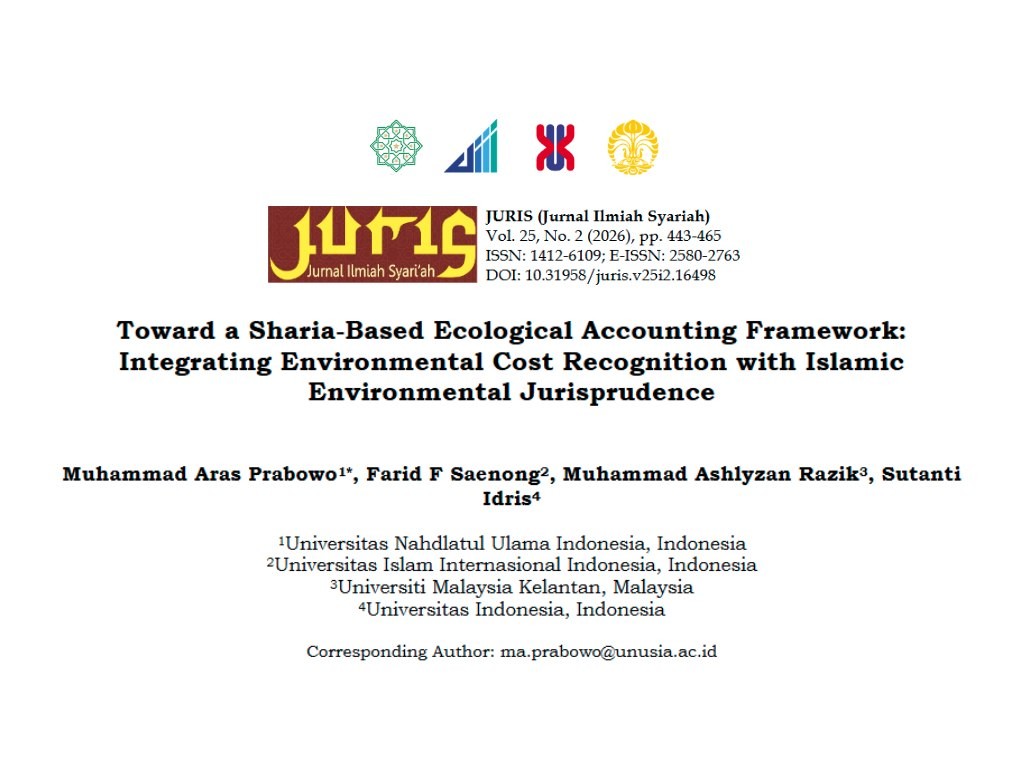
Riset bereputasi internasional ini terbit pada JURIS (Jurnal Ilmiah Syariah) Vol. 25, No.2 (2026) dengan judul "Menuju Kerangka Akuntansi Ekologi Berbasis Syariah: Mengintegrasikan Pengakuan Biaya Lingkungan dengan Fikih Lingkungan Hidup Islam".
Penelitian ini merupakan buah kolaborasi strategi antara Dr. Muhammad Aras Prabowo (Unusia), Dr. Farid F Saenong (Universitas Islam Internasional Indonesia - UIII), Prof. Muhammad Ashlyzan Razik (Universiti Malaysia Kelantan - UMK), dan Sutanti Idris (Universitas Indonesia - UI).
Riset ini hadir berangkat dari mengizinkan praktik akuntansi keuangan konvensional yang sering mengabaikan biaya kerusakan lingkungan. Selama ini, perusahaan cenderung memperlakukan dampak negatif seperti emisi karbon, deforestasi, polusi udara, dan hilangnya keanekaragaman hayati sebagai eksternalitas belaka, dibandingkan sebagai liabilitas keuangan yang wajib diakui dan dikecam.
Selain itu, pendaftaran berbasis Corporate Social Responsibility (CSR) dan Environmental, Social, and Governance (ESG) konvensional dinilai sering kali terjebak dalam praktik pencitraan (greenwashing) dan hanya formalitas administratif (decoupling).
“Sistem akuntansi konvensional memiliki kelemahan dasar karena tidak menyediakan landasan ekologis yang mengikat untuk menghitung biaya pemulihan. Di sisi lain, kita memiliki fikih lingkungan (fiqh al-bi'ah) yang sangat kaya dengan prinsip maqāṣid al-shari'ah dan kaidah lā ḍarar wa lā ḍirār (tidak boleh membahayakan dan membalas bahaya), namun selama ini belum terformulasikan secara operasional dalam standar akuntansi dan audit,” ujar Dr. Muhammad Aras Prabowo.
Melalui metodologi sosio-legal empiris, pemetaan bibliometrik terhadap 215 artikel Scopus/Web of Science, serta wawancara mendalam dengan para pakar akuntansi, hukum Islam, dan aktivis lingkungan, tim peneliti merumuskan Model Akuntansi Ekologi Berbasis Syariah yang operasional.
Kerangka kerja ini mengintegrasikan lima komponen utama:
1. Pengakuan Biaya Ekologis : Wajib mengidentifikasi dan mengukur secara akurat biaya mitigasi, penyisihan dana rehabilitasi lahan, pemulihan ekosistem, serta kompensasi nyata bagi masyarakat terdampak.
2. Klasifikasi Etis Berbasis Syariah : Mengelompokkan kewajiban lingkungan entitas bisnis berdasarkan prinsip perlindungan jiwa dan harta (maqāṣid al-shari'ah), kemaslahatan umum (maslahah), dan pencegahan kerusakan (lā ḍarar wa lā ḍirār).
3. Integrasi Tata Kelola : Memasukkan akuntabilitas dan risiko ekologi ke dalam fungsi pengawasan Dewan Komisaris, Dewan Pengawas Syariah (DPS), Komite Risiko, dan pelibatan komunitas lokal.
4. Pelaporan & Pengungkapan Transparan: Mengungkapkan secara rinci estimasi kewajiban pemulihan lingkungan dan dana penyisihan dalam laporan keuangan tahunan entitas.
5. Verifikasi & Audit Independen (Assurance and Verification) : Mewajibkan adanya audit lingkungan independen, evaluasi etika syariah (Syariah-ethical review), serta verifikasi lapangan bersama masyarakat.
Temuan penelitian ini juga membawa dampak penting bagi regulator dan industri, khususnya sektor ekstraktif, perkebunan kelapa sawit, energi, dan manufaktur. Tim peneliti merekomendasikan agar pelaporan biaya ekologis diubah dari semula yang bersifat sukarela menjadi kewajiban mutlak (mandatory).
Selain itu, lembaga perbankan dan pasar modal syariah didorong untuk memperketat kriteria penyaringan syariah. Penyaringan investasi syariah tidak boleh hanya fokus pada ketiadaan unsur ribā atau kehalalan akad secara hukum, tetapi wajib mencatat rekam jejak ekologis dan kewajiban pemulihan lingkungan perusahaan.
Penerbitan artikel ilmiah Q1 ini menjadi bukti nyata komitmen FEB Unusia dalam mendorong riset-riset bereputasi tinggi yang berfokus pada kemaslahatan umat dan keinginan lingkungan.
Artikel ilmiah selengkapnya dapat diakses secara terbuka melalui tautan resmi jurnal JURIS:
👉 [Menuju Kerangka Akuntansi Ekologi Berbasis Syariah (JURIS 2026)] (https://ejournal.uinmybatusangkar.ac.id/ojs/index.php/Juris/en/article/view/16498)